


Artigo PITO
A porcelana fina supera o mercado de utensílios de mesa, impulsionada pela retomada do setor hoteleiro e pela demanda por produtos premium.
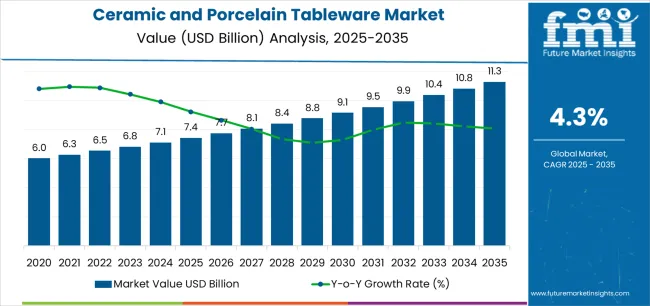
O setor global de utensílios de mesa acaba de receber um voto de confiança comprovado por dados. De acordo com uma análise de mercado publicada pela Future Market Insights (FMI) em 20 de outubro de 2025, o mercado de utensílios de mesa de cerâmica e porcelana está estimado em US$ 7.4 bilhões em 2025 e projetado para alcançar US$ 11.3 bilhões até 2035 , crescendo a uma taxa composta de crescimento anual (CAGR) de 4.3% durante o período de previsão. A perspectiva histórica da FMI é ainda mais robusta: o mercado expandiu a uma CAGR de 6.1% entre 2020 e 2025.
Os números não são uma afirmação de uma única fonte. Uma avaliação separada de 2026, feita pela Persistence Market Research, estima que a categoria atingirá US$ 7.6 bilhões em 2026 , caminhando para US$ 10.3 bilhões em 2033 , com uma taxa de crescimento anual composta (CAGR) de 4.5% — uma trajetória quase idêntica que confirma que a tendência de alta é real.
Por que a porcelana óssea é o segmento a ser observado
Embora a porcelana lidere o mix de materiais em geral — a FMI estima que ela represente cerca de 38% da categoria , enquanto a Persistence Market Research prevê 44% em 2026 — o destaque fica por conta da porcelana óssea . A FMI lista o segmento de porcelana óssea com uma taxa de crescimento anual composta (CAGR) de 4.3%, mas estudos específicos sobre o tema apresentam um cenário mais promissor: a Market Reports World e a Industry Research Biz projetam um mercado de porcelana óssea com uma CAGR de 5.89% até 2035 , enquanto a PW Consulting estima 5.45% — valores consistentemente acima da taxa média do mercado.
A razão é estrutural. A porcelana de ossos conquista sua posição premium graças às cinzas de ossos , o ingrediente que lhe confere translucidez, brancura intensa e resistência a lascas que a porcelana comum não consegue igualar. Análises do setor descrevem consistentemente a porcelana de ossos fina típica como contendo de 30% a 45% de cinzas de ossos , queimada a 1,200–1,250 °C . Essa ciência dos materiais — leveza, durabilidade e uma superfície luminosa — é exatamente o que os compradores de alto padrão estão dispostos a pagar, e explica por que a porcelana de ossos mantém um preço premium mesmo com o crescimento modesto da categoria em geral.
O setor de hotelaria está fazendo o trabalho pesado.
A demanda não vem apenas das cozinhas domésticas. Segundo fontes independentes, os canais comerciais e HORECA (Hotéis, Restaurantes, Catering, Banquetes e Buffets) representam cerca de 58% do consumo de porcelana fina . Mais de 60% dos hotéis de luxo em mercados desenvolvidos utilizam porcelana fina para banquetes e serviços de restaurante, atraídos por sua estrutura leve e resistência a lascas mesmo após repetidas lavagens em lava-louças comerciais.
Esse padrão de aquisição está remodelando a forma como os fabricantes pensam sobre o design de produtos. Hotéis, companhias aéreas e restaurantes de luxo priorizam durabilidade, resistência a lascas e logística eficiente em detrimento da exclusividade do design — critérios que favorecem uma estrutura de alta densidade, rica em cinzas e produzida em forno, construída para suportar o rigor do uso diário em vez de ser apenas para exibição em vitrines. Com a retomada das viagens e da gastronomia, os ciclos de substituição e expansão em hotéis e resorts estão impulsionando diretamente esse segmento.
Sustentabilidade e personalização estão remodelando o setor de compras.
O relatório da FMI destaca a vida sustentável como um fator essencial, e o segmento está respondendo positivamente. Aproximadamente 71% dos consumidores priorizam materiais seguros para alimentos em utensílios de mesa , o que impulsiona os fabricantes a adotarem uma produção livre de chumbo e cádmio. Decoração digital, coleções minimalistas e designs personalizados deixaram de ser meros detalhes e se tornaram requisitos de aquisição para grupos de hotelaria com foco em design.
Para os fornecedores, isso significa que a fórmula vencedora é cada vez mais uma certificação de segurança alimentar que também permita a personalização com o logotipo e a marca do cliente. As marcas que prosperarão serão aquelas capazes de combinar materiais em conformidade com as normas com personalização flexível em escala comercial, em vez de competir apenas com base no preço unitário.
O que a divisão regional revela aos compradores
A geografia reforça a tendência. As taxas de crescimento anual composto (CAGR) da FMI por país são de 4.8% para os Estados Unidos, 5.7% para o Reino Unido, 4.9% para a China, 6.1% para o Japão e 6.4% para a Coreia do Sul — com a Ásia-Pacífico, a América do Norte e a Europa apontadas como regiões-chave de crescimento. Pesquisas independentes sobre porcelana fina confirmam a Ásia-Pacífico como a maior e mais promissora região (aproximadamente 46% a 47% da demanda global em 2025) , impulsionada por polos de produção consolidados e uma vasta base regional de serviços de hotelaria.
Para compradores internacionais, a implicação é prática: adquirir produtos de um fabricante de porcelana fina da região Ásia-Pacífico com certificações de exportação reduz o prazo de entrega e o risco de não conformidade, além de aproveitar a eficiência de custos que faz com que os conjuntos de cerâmica premium importados representem quase metade do fornecimento em alguns mercados.
As Perspectivas para 2026 e Além
Os dados indicam uma consistência: o mercado de utensílios de mesa está crescendo modestamente no geral, mas a porcelana fina é o principal motor desse crescimento , impulsionada pela recuperação do setor hoteleiro, pela valorização dos produtos premium e pelas exigências de sustentabilidade. Para grupos hoteleiros, redes de restaurantes e distribuidores, o cálculo de compra está se voltando para porcelana fina durável, certificada e personalizável, que resista à lavagem industrial e atenda aos padrões de segurança alimentar em diversas regiões. Os analistas preveem que a diferença entre o crescimento da porcelana fina, de aproximadamente 5.5% a 5.9%, e a taxa média de crescimento da categoria, de aproximadamente 4.3% a 4.5%, persistirá durante o período de previsão.
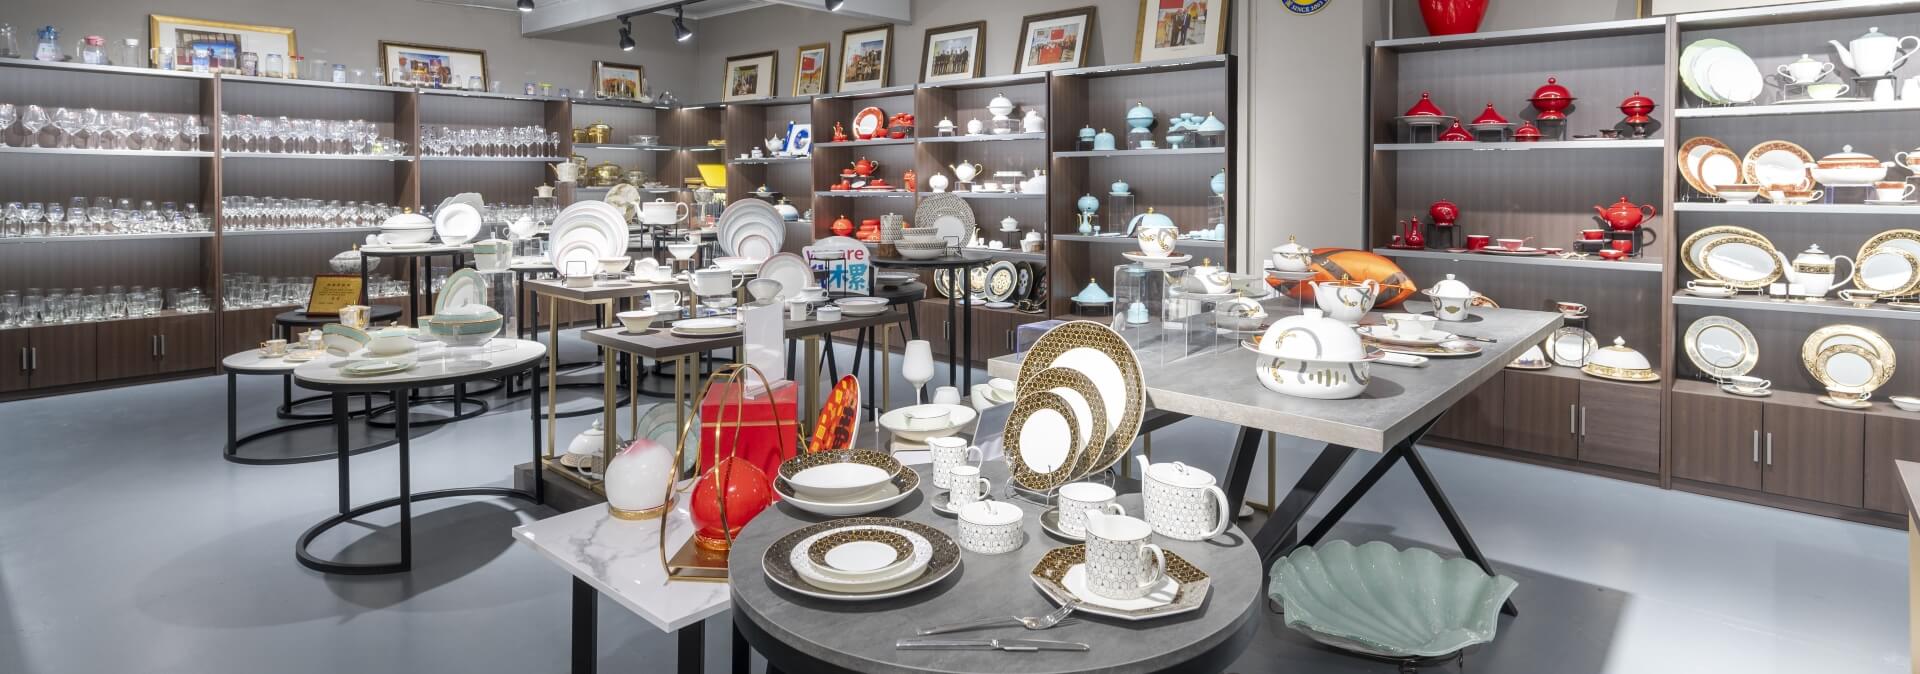
As conclusões do relatório refletem o que a P&T Royal Ware — a marca de louças para o setor hoteleiro da Guangdong P&T Porcelain Co., Ltd. — observa em seu próprio pipeline B2B. A empresa se especializa em três materiais principais — porcelana fina , porcelana de ossos e porcelana branca real — e interpreta o aumento da demanda por porcelana fina de ossos como uma validação de uma estratégia já em andamento.
A P&T Royal Ware produz porcelana fina com 52% de cinzas ósseas — acima da faixa típica da indústria de 30% a 45% — queimada a 1,320 °C para alta densidade e baixa porosidade. O resultado é uma peça leve, resistente a lascas e com qualidade de restaurante, que atende às demandas dos compradores mais exigentes do mercado. A porcelana possui certificações como CE, UE, FDA, LFGB, SABER, BSCI, AEO e ISO 9001 , além de programas de design personalizado, logotipo e embalagens individuais, com pedido mínimo de 500 peças para grandes volumes e trabalhos sob encomenda. Com um catálogo de mais de 10,000 designs e uma solução completa para o setor de hotelaria, abrangendo utensílios de mesa, copos e talheres, a marca está posicionada para atender exatamente à demanda que os analistas estão quantificando. Saiba mais sobre a empresa e sua tradição no setor de hotelaria ou entre em contato com a equipe para solicitar um orçamento personalizado.


VAMOS CONVERSAR JUNTOS
Lorem ipsum dolor sit amet, consectetur estor adipi isicing elit, sed do eiusmod tempor este uterre incididui unt ut
